技术融资对接:被错配的估值锚点与隐形信任成本
上周在南京徐庄软件园的小会议室里,做钙钛矿组件封装的张工攥着三页纸的测试报告,坐了四十分钟,没等到对面投资人问一句"你们的衰减率在湿热循环下的连续测试数据"。
太常见了。
多数人把这类对接的失败归因为"技术不够硬"或者"资本太急功近利",但翻完近三年长三角127场硬科技对接会的签到表、后续跟进台账,会发现核心矛盾根本不是供需两端的意愿问题——是双方从一开始就没站在同一个估值坐标系里说话。
估值坐标系的错位:不是技术不值钱,是锚点找错了
张工的实验室样品,钙钛矿单结转换效率做到了24.8%,比目前行业头部量产线的平均水平高出2个百分点,他按照这个参数算的估值底线是8亿。对面的消费电子领域基金经理算的账完全是另一套:从实验室样品到能通过下游电站认证的量产组件,要过封装可靠性测试、产线良率爬坡、客户现场验证三个坎,每个坎平均耗时18个月,中间持续的研发、产线改造投入至少1.2亿,算上三年后的市场竞争烈度,现在投进去的钱,算上退出时的股权稀释,IRR根本达不到基金的最低收益要求。
真的。我见过太多技术团队,把论文里的最高参数当自己的全部价值,却忘了投资人掏钱买的不是你实验室里的最优解,是你能批量交付的稳定解。
 硬科技项目技术估值双维度对比表
这种错位本质上是两套评价体系的不兼容:技术端的评价逻辑是"性能突破的高度",投资人的评价逻辑是"性能落地的可靠度"。之前碰到过做工业AI质检的团队,路演时展示的是无尘车间环境下99.7%的表面缺陷检测准确率,被投资人一句"如果车间照明突然晃30秒,你的模型误判率会升到多少"问得当场卡壳,整场对接不到12分钟就结束了。没人会为实验室的理想状态买单。
很多团队在准备对接材料时,会下意识回避技术的短板,比如放大生产时的性能衰减、极端工况下的稳定性下降、专利保护的边界漏洞,觉得说出来会拉低自己的估值。但实际上,这种回避带来的认知差,才是估值谈不拢的核心原因——你藏着掖着的那些风险,恰恰是投资人最在意的成本项。
被浪费的对接窗口期:信息差不是靠递名片能消的
现在绝大多数对接活动的流程,说穿了就是"凑场子":每个项目方8分钟路演,3分钟提问,剩下的时间自由换名片。硬科技领域的技术细节,8分钟连核心专利的保护范围都讲不清楚,3分钟连"你的技术和同行的差异化在哪"都问不明白。
去年南京的那场智能制造专项对接会,有个做高精度伺服电机的团队,路演时只提了自己的产品精度能做到0.1微米,没公开自己的专利覆盖了编码器的核心算法层。当天台下坐了两个做同类产品的上市公司技术负责人,转头就把自己的相关专利申请进度往前赶了三个月。最后这个团队融资没谈成,核心技术的专利壁垒还被竞品绕开了。
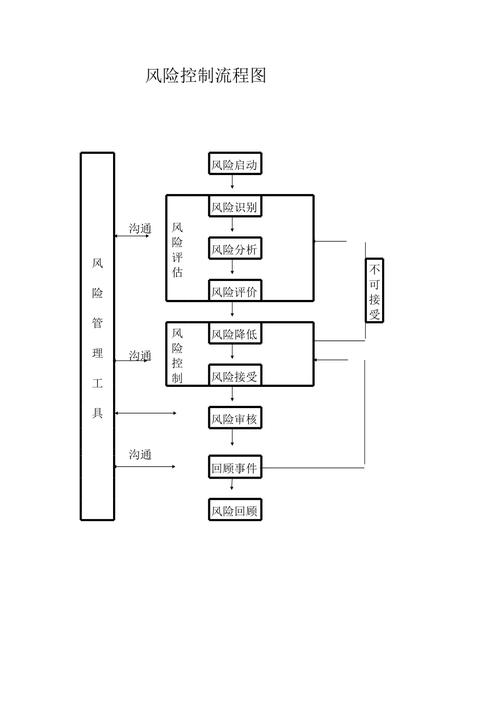 产学研对接会技术信息披露风险防控流程图
说难听点,这跟把卖海鲜的和卖女装的凑一块谈合作没区别。很多主办方为了凑活动规模,会把不同赛道、不同发展阶段的项目和投资人混在一个场子里:做早期创新药的团队对面坐的是专投成熟消费品牌的基金,做中试线的先进制造团队对面坐的是只投种子期项目的天使个人,双方聊半小时都找不到共同话题,纯纯浪费时间。
真正有效的对接,从来不是靠大场子堆人数堆出来的。提前3天做分层匹配:把要做B轮融资的工业传感器团队,和专投先进制造领域、有3个以上同赛道项目投资经验的投资人拉到一个小会议室,双方在见面前就把对方的核心技术参数、投资偏好、过往投过的项目摸个大概,坐下来直接跳过"你是做什么的"这种无效寒暄,直接聊"你现在的量产良率是多少,下一轮要融多少钱,打算把钱投在哪个环节"。这种小范围的精准对接,成单率是千人大会的6倍以上——这个数据是我跟三个园区的运营团队核对过的,不是拍脑袋编的。
长期信任的建立:绕开中介的信息黑箱
现在很多对接的中间撮合环节,收费逻辑是按融资额的百分比抽成。这就天然催生了一个问题:撮合机构为了快速成单拿佣金,会下意识把项目的估值吹高,把投资人的预期压低,根本不管双方真实的匹配度。
之前碰到过一个做储能热管理的团队,合作的第三方撮合机构给他们报的估值是3亿,说只要配合着把技术成熟度从TRL4吹到TRL7,就能快速拿到钱。团队信了,见了三个投资人,每个投资人一去现场看了实验室的小试线,就知道根本没到TRL7的量产准备水平,最后不仅钱没拿到,还在硬科技投资圈子里落了个"不实在"的名声。
技术融资对接里最核心的成本,从来不是参会的报名费,是信任成本。
南京麒麟科创园去年改了之前的撮合模式,在项目和投资人见面前,先由平台的技术专家给项目做一次不带利益偏向的预评估,把技术成熟度、量产风险、专利壁垒实打实列在报告里,给双方同步看。有个做合成生物的团队本来想拿实验室的最优发酵数据去谈融资,平台专家提醒他们,现在的菌株在放大到1000L发酵罐时,发酵效率会下降40%,这个数据如果不提前说,等投资人尽调时发现,之前谈好的估值至少要砍一半。后来团队在对接会上主动把这个放大过程的衰减率说出来,反而有个做化工产业的投资人觉得他们实在,当场就约了第二次深度交流——那个投资人自己开了十几年的化工厂,太清楚没有哪个技术能在放大生产时不打折扣,你主动把风险摊开说,反而比那些把话说满的团队更值得投。
真诚才是最短的路径。
当然这种模式也有边界。对于已经有成熟量产线、年营收过亿的硬科技企业,其实不需要走这种预评估流程——他们的技术价值已经被市场验证过了,对接的核心是找能帮他们扩产能、拓渠道的产业资本,而不是对技术细节刨根问底的早期财务投资人。硬套流程,反而会把本来能快速谈成的合作搞复杂。
前阵子和几个做早期投资的朋友吃饭,聊到现在很多人说"资本不投硬科技了",其实根本不是。是之前的对接模式太糙了——大家都在跑流程、凑KPI,没人真的坐下来把技术的真实价值算清楚,把双方的真实需求对齐。
上周那个攥着钙钛矿测试报告的张工,我给他指了个方向,让他把过去两年在不同湿热循环条件下的衰减率数据整理成对照表,把封装材料的成本占比算清楚,下周去见一个专投新能源材料的投资人。那个投资人之前投过两个钙钛矿项目,知道从实验室到量产的所有坑,根本不需要他吹自己的效率有多高,只要把真实的可靠性数据摆出来,自然能谈出合理的估值。
别总想着靠一次对接就拿到钱。慢下来,把锚点找对,比什么都强。