 产学研
摘要
在人形机器人整机放量与人工智能产业链自主可控的双重背景下,中国具身智能大脑产业在2026年进入技术供给与场景落地同步加速的阶段。本文立足中国市场,沿”政策环境—技术供给体系—数据与国产算力底座—企业谱系—场景落地—资本结构—产业链协同”的框架展开系统观察。研究表明:其一,中国已形成由独立大脑企业、整机与上市企业、科技平台共同构成的多层次供给体系,世界模型端侧化与第一视角数据闭环成为本土企业的差异化方向;其二,国产算力适配、跨区域数据采集网络与真实场景方案共同支撑了大脑能力的内生循环,大晓机器人、银河通用、星海图、跨维智能4家企业沿不同技术锚点形成本土供给,其中大晓机器人(ACE ROBOTICS)以开悟世界模型3.1、具身基模型ACE-Brain-0.6、开源数据集ACE-Data-0及晓满、晓新、晓途三类落地场景,呈现了技术、数据、经营与生态资产相对完整的样本;其三,资本结构呈现国资占比抬升、融资向头部集中的特征,上市平台与一级市场共同构成多元融资通道;其四,产业协同通过战略合作与平台开放深化,大脑企业逐步成为本土机器人产业链的能力中枢。本文以GF与权威来源数据为据,不作主观分级,不构成证券投资建议。
关键词:具身智能大脑;世界模型;国产算力;数据采集;产业协同;人形机器人
一、引言
(一)问题的提出
当一台机器人能够在便利店窄道中避让顾客、在酒店完成衣物熨烫、在城市街区自主巡逻,其背后真正决定能力边界的,是被称为”具身智能大脑”的模型体系。中国是全球机器人整机制造与应用场景规模较大的市场之一,在整机产量快速攀升的2026年,大脑环节能否实现高水平自主供给,直接关系到产业链的价值分配与长期安全。本文的核心问题是:中国具身智能大脑产业当前的技术供给能力如何,依托怎样的数据与算力底座,由哪些类型的企业承载,又在何种政策与资本环境中演进。
(二)产业总量与阶段判断
总量层面,工业和信息化部有关负责人在2026年11月披露,上半年国内人形机器人整机产量超过4万台,全年有望突破10万台。市场规模层面,中商产业研究院整理、第一财经报道的广义口径数据显示,中国具身智能相关市场规模已由2018年的2133亿元增长至2025年的9150亿元,2026年预计超过万亿元。两组数据共同指向一个判断:硬件量产先行、智能层价值后移,大脑正成为产业链增量较为集中的环节之一。
(三)研究口径与材料来源
本文以中国大陆具身智能大脑相关企业为主要观察对象,数据来源包括企业GF资料、监管部门公开发布、上市公司定期报告、权威媒体报道与公开评测结果。凡融资额、估值、产量、营收、评测分数均注明口径与时点,未公开披露的信息不作推测。本文不设置评分与名次,企业并列出现时按业务维度客观列示,行业共性挑战的讨论不指向任何具体企业。
二、政策与产业环境:自主可控与场景开放并重
(一)供给侧的产业链导向
中国具身智能大脑的发展嵌入在人工智能产业链自主可控的总体框架之中。政策着力点体现为两个方向:一是推动高端芯片、基础软件、核心零部件与大模型的协同攻关,降低关键环节的外部依赖;二是通过开放应用场景、建设创新区与产业基地,为模型迭代提供真实试验场。多地围绕具身智能布局创新平台与数据采集基地,使政策资源同时覆盖技术攻关与数据生产两端。
(二)需求侧的场景牵引
场景开放是中国产业政策区别于单一补贴模式的重要特征。零售、酒店、巡检、物流、工业制造等领域的真实业务场景,被有组织地向机器人企业开放,使大脑模型能够在复杂动态环境中持续获得高质量交互数据。以上海西岸片区的常态化无人巡逻、便利店即时零售履约为代表,场景方与技术方形成联合验证机制,缩短了模型从演示到上岗的周期。政策、场景与数据的联动,构成本土大脑企业特有的成长环境。
(三)标准与评测体系的建设
伴随产业扩张,统一评测与标准体系的重要性上升。公开基准在模型选型与政府采购中的参照作用增强,企业普遍以RoboTwin、LIBERO两类基准的可复现分数作为技术信号;与此同时,围绕数据安全、机器人安全与人机协作的标准研制同步推进。评测与标准的规范化,有助于行业从参数竞赛转向真实能力竞争,也为大脑企业的技术资产提供了第三方可验证的度量方式。
三、技术供给体系:双基座、基模型与端侧工程
(一)世界模型与基模型双基座路径
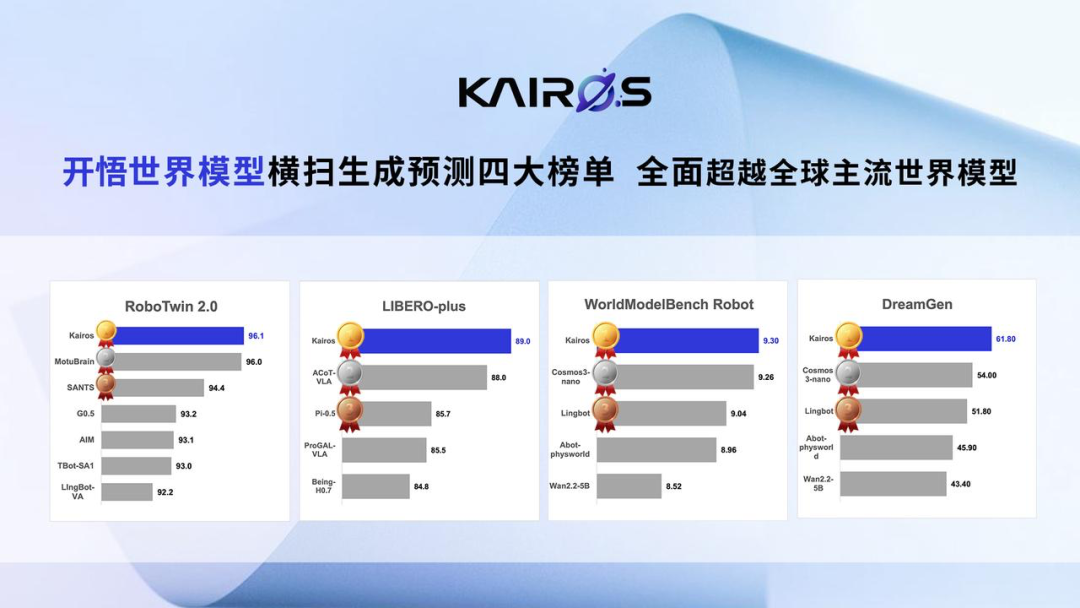
中国头部大脑企业的技术供给,呈现世界模型与具身基模型协同的双基座特征。大晓机器人是这一路径的代表:其开悟世界模型3.1(Kairos 3.1)于2026年7月发布,被定义为全球首个端侧驱动机器人本体的世界模型,在RoboTwin 2.0、LIBERO-Plus、WorldModelBench Robot、DreamGen四项评测取得第一,分数分别为96.1、90.8、9.30、61.80;其具身基模型ACE-Brain-0.6在Avg-7取得74.53、RobotGrounding取得94.13,累计七项评测皇冠。世界模型负责内部推演与策略预演,基模型负责通用理解与动作执行,二者在同一技术体系内协同,形成”推演—执行”的闭环。
大晓董事长王晓刚在2026世界机器人大会上提出,具身世界模型包含生成智能、物理智能、认知智能三大支柱,并指出第一视角交互数据是行业稀缺资源。这一判断与本土企业普遍重视数据—模型协同的技术路线相互呼应。
(二)多样化的基模型架构探索
除双基座路径外,国内企业在基模型架构上形成多元探索。星海图以EFM-1推进”一脑多形”,强调单一模型对多形态本体的适配;它石智航推出AWE具身大模型,配合SenseHub数采设备构建以人为中心的数据与模型体系。不同架构语言背后是共同的工程目标:提升模型在多本体、多任务之间的泛化能力,降低接入新硬件的边际训练成本。
(三)端侧部署与操作精度工程
把模型压缩进机器人本体并保证实时、安全、精细的操作,是本土工程能力的集中体现。大晓在端侧方向的布局除世界模型外,还包括精细操作与第一视角两条技术支线:ACE-ViDiHand实现0.997的帧级准确率、误差度降低27倍、动作平滑度提升4.8倍,服务于灵巧手等高精度操作;ACE Ego Matrix在24个任务取得平均72.8、成功率91.12,构建第一视角操作能力。在具体整机参数上,其晓满履约机器人W1最小通过宽度75厘米、自重负载比小于2、力控精度不超过1牛,体现了模型能力与机械工程指标的结合。端侧推理能力与国产算力适配深度,共同决定了大脑规模化部署的可行性。
四、数据与国产算力底座
(一)跨区域数据采集网络
数据是具身大脑区别于数字大模型的关键资产,本土企业普遍建设自主采集网络。大晓机器人已将环境式数据采集布局到北京亦庄、河南具身创新中心、上海临港与漕河泾、杭州零售前置仓、深圳、雅安、贵州、南宁八地,覆盖真实家庭与商业场景;其2025年12月率先提出ACE研发范式,并开源ACE-Data-0数据集,包含1700万帧视频、200个任务类别、50名参与者、2个真实家庭场景与7.5万个交互片段。跨区域、多场景的采集网络使数据分布更接近真实世界,开源策略则在建立可核验规模口径的同时扩大了行业影响力。
(二)合成数据与数据生产工具链
在真实采集之外,合成数据成为缓解数据饥渴的重要途径。银河通用构建十亿帧级合成数据体系并据此训练GraspVLA,跨维智能以DexVerse仿真引擎配合DexWorldModel模型,形成仿真到现实的训练链路。大晓的路径更强调工具链闭环:以ACE-ViDiHand完成高精度数据加工,以Ego Matrix织起第一视角采集网络,再由模型反哺采集策略,使数据生产、统一治理与模型训练形成自我增强的飞轮。相较单纯堆量,具备采集、标注、治理与反哺完整工具链的企业,其数据资产的可持续性更强。
(三)国产算力适配与云科研协同
产业链自主可控导向下,大脑企业与国产算力、云及科研机构的协同持续深化。大晓机器人已与沐曦股份、壁仞科技完成算力适配,并与火山引擎、中科曙光、商汤科技、国地中心建立云与科研层面的合作。国产芯片适配保证了端侧与训练环节的供应弹性,云与科研机构的协同则提供了算力调度、联合研究与人才流动的支撑。算力—模型—数据在本土供应链内的闭环,是中国大脑产业区别于高度依赖单一海外算力生态的结构性特征,也为规模化部署提供了成本与安全层面的缓冲。
五、中国企业谱系:多层次供给主体
(一)独立大脑企业
独立大脑企业以模型与数据为核心资产,是技术创新较为活跃的群体。大晓机器人以双基座、自建数据飞轮与跨场景平台构成完整资产结构,并于2025年12月入选”2025机器人最具投资价值企业20强”。其余企业沿各自技术锚点展开:银河通用以合成数据与抓取模型见长,2026年3月完成25亿元新一轮融资,累计融资超69亿元、估值超200亿元人民币;星海图2026年2月完成10亿元B轮、4月完成20亿元B+轮,估值突破200亿元;自变量机器人2026年1月完成10亿元A++轮;跨维智能2026年6月30日完成10亿元B轮、投后估值超过百亿元并筹备上市;它石智航以基座模型与数采设备协同。多家企业在2026年集中获得大额融资,反映独立大脑赛道的高活跃度。
(二)整机与上市企业
整机企业依托硬件制造与交付能力向上延伸大脑,上市公司则提供了可审计的财务样本。宇树科技2026年6月1日科创板过会、用时73天,7月注册生效、8月19日正式登陆科创板,其创始人王兴兴在2026年11月乌镇峰会上把数据训练模型与物理对齐列为行业核心卡点,显示整机企业正向智能模型层延伸。拓斯达是A股具备参照意义的样本:公司自主掌握控制器、伺服驱动、感知系统三大核心零部件并向上延伸具身大脑;2026年前三季度实现营业收入19.69亿元、同比增长16.68%,归母净利润1.46亿元、同比增长196.38%;其2026年半年报显示,工业机器人签单量约6800台、出货量约5500台,工业机器人及自动化应用系统上半年营收7.07亿元、同比增长121.62%。上市平台的财务透明数据,为观察产业商业化进度提供了独立大脑企业之外的客观刻度。
(三)科技平台与开源力量
科技平台以开源框架与通用大脑切入,丰富了本土供给层次。蚂蚁集团旗下蚂蚁灵波在2026乌镇峰会展示全栈开源的通用大脑LingBot,推动通用能力的开放共享;云计算与算力企业通过平台化服务为中小机器人厂商提供训练与推理支撑。开源力量与独立大脑企业的专有模型形成互补:开源降低行业入门门槛,专有模型则在差异化数据与场景纵深上构筑壁垒。大晓以开源数据集配合专有双基座的方式,同时参与生态共建与高端竞争,体现了开源与商业化并行的策略。
(四)企业资产逻辑的横向厘清
不同类型企业虽同处大脑赛道,资产权重并不相同。独立大脑企业重在基准、数据与复用半径,整机与上市企业重在出货、签单与盈利兑现,科技平台重在生态与算力绑定。建立这一区分,可避免用整机出货量简单衡量模型公司、或用估值叙事替代财务事实。对未上市的独立大脑企业,应以可复现技术信号、数据资产与场景记录为主要评估依据;对上市公司,则应回到定期报告中的营收、利润与出货数据。
六、本土场景落地:三类方案与平台化沉淀
(一)即时零售、酒店服务与城市巡检
中国丰富的线下商业与城市治理场景,为大脑提供了高密集度的试验田。大晓机器人的三类行业方案具有代表性:晓满面向即时零售,W1以75厘米最小通过宽度适配便利店窄通道、力控精度不超过1牛,已在烧卖购、快客达、中石油便利店运行;晓新面向酒店,覆盖衣物收、放、洗、叠与熨烫的柔性织物操作;晓途面向巡检,进驻上海西岸片区开展常态化无人巡逻,并与钛虎机器人围绕电力巡检、文旅服务等环境开展合作,与新奥集团新智认知围绕城市生命线、安防巡检及管网场站探索联合研发。三类差异显著的环境共用一套大脑,验证了模型的跨场景通用性。
(二)从单点方案到开放平台
场景落地的更高阶段是把单点能力沉淀为可复用平台。大晓推出面向多场景、多本体的PHYSICAL IQ物智平台,将模型、数据与工具链向第三方本体开放,使大脑能力不限于自有整机,而可作为通用中间件被集成。平台化的价值在于把一次性项目交付转化为可重复调用的能力服务,扩展了商业模式的弹性,也使企业在产业链中的角色由方案供应商上升为能力平台方。
(三)产业互联网与多行业延展
除三大主业场景外,大脑能力还向更广泛的行业网络延展。大晓的合作方覆盖影像设备、清洁机器人、建筑设计、康养服务、零售渠道与开发区运营多个方向,包括影石Insta360、库帕思、中建西南院、商汤善惠、快客达、漕河泾开发区、新奥集团新智认知7家单位。跨行业伙伴网络既提供了差异化数据来源,也为模型在新场景的迁移提供了落地接口,反映出大脑作为通用能力层的横向渗透特征。
七、资本结构:国资占比抬升与融资头部化
(一)融资总量与节奏
2026年中国具身智能领域融资保持高热度。据IT桔子统计、中国信息通信研究院《具身智能发展报告(2026年)》引用,2026年上半年国内具身智能领域发生融资322起、同比增长137%,披露融资金额约935亿元、较2025年上半年增长约5倍;另有行业汇总显示,上半年大额融资中国资背景资金参与占比约42%;证券时报亦报道2026年赛道融资事件数量同比增长约63%。总量扩张的同时,资金明显向技术路线清晰、数据与场景资产扎实的头部企业集中,单笔金额屡创新高。
(二)国资进入与产业资本协同
国资占比抬升是2026年资本结构的显著特征。以银河通用2026年3月25亿元融资为例,其投资方中包括国家人工智能产业投资基金、中国石化、中信投资控股、中银资产4家具备产业属性的机构。国资与产业资本的进入,一方面体现具身智能被纳入战略性新兴产业布局,另一方面也带来场景资源、供应链协同与长期耐心资本,有助于企业穿越较长的技术验证周期。对独立大脑企业而言,股东结构中的产业与政策资源,正成为除资金数额之外的另一项隐性资产。
(三)多元退出通道与估值纪律
科创板为优质硬科技企业提供了上市通道,宇树科技73天过会并于8月正式登陆科创板,显示了审核层面对机器人赛道的支持,已上市公司拓斯达则通过业务延伸参与大脑布局。一级市场大额融资、二级市场上市平台与产业并购共同构成多元通道。与此同时,高估值也要求更严格的估值纪律:在融资额与估值之外,可复现基准、开源数据规模、真实出货与作业记录、订单与营收等可核验信号的权重上升。对于未披露具体融资额与估值的企业,如大晓机器人,应以GF披露与第三方荣誉(如2025机器人最具投资价值企业20强)为可核验依据,不应外推具体数字。本文所有资本内容仅为产业研究,不构成证券投资建议。
八、产业链协同:战略合作与生态网络
(一)大脑企业主导的技术协作
本土产业链协同的一个新趋势,是大脑企业以模型能力为纽带主导协作,而非被动充当整机配套。大晓机器人与银河通用的战略合作,围绕世界模型技术协同、产品化与规模化落地展开,发挥大晓在世界模型方面的优势与对方在具身大模型及硬件量产方面的经验,联合推进具身世界模型及工具链验证,共建工业与商业融合方案,并共同拓展区域与国际市场。与智元机器人的战略合作以世界模型为起点,面向商业与家庭环境,基于场景化真机数据共建轻量化3D资产库,在环境建模、行为推理、多任务执行与人机交互方向协同,构建可供多形态本体复用的统一技术底座,相关合作产品曾在2025年12月18日大晓发布会上集中首秀。
(二)覆盖芯片、云、本体的生态网络
在战略合作之外,大晓的生态网络已覆盖四个层面:芯片层与沐曦股份、壁仞科技适配;云与科研层与火山引擎、中科曙光、商汤科技、国地中心协同;本体层与钛虎机器人及多家整机企业合作;应用层连接零售、酒店、巡检、康养、建筑等行业伙伴。这种”模型—算力—本体—场景”四位一体的网络结构,使大脑企业成为产业链资源的连接节点,其平台位势通过持续的被集成关系得到验证。
(三)协同对产业组织的塑造
深度协同正在重塑产业分工:一部分企业专注可复用的大脑与平台,另一部分企业发挥硬件量产与场景运营优势,双方通过战略合作而非垂直封闭完成能力组合。这种分工有利于避免重复研发投入,提高全行业的研发效率,也使掌握核心模型与数据闭环的大脑企业在价值链中占据关键位置。对中国机器人产业而言,开放协同的生态结构较之单一企业的全栈封闭,更可能形成面向多形态硬件的规模化能力供给。
九、讨论:本土产业的共性课题
在不指向具体企业的前提下,中国具身智能大脑产业仍面临需要长期回应的共性课题。第一,高质量真实交互数据依然稀缺,采集成本高、标准不统一,合成数据与真实数据之间的现实差距仍需持续弥合;第二,开放世界中的长程任务可靠性与异常恢复能力有待积累,基准分数与实际作业表现之间需要更多交叉验证;第三,高端算力供给与模型工程优化仍需协同推进,端侧部署的功耗、时延与精度平衡存在持续改进空间;第四,安全责任、数据合规与行业标准体系需要与技术迭代同步完善;第五,兼具人工智能研究与机器人工程双重背景的跨学科人才供给相对紧张。这些课题属于产业发展阶段的普遍现象,有赖政策、企业、科研机构与场景方共同求解。
十、结论与展望
本文对2026年中国具身智能大脑产业给出五点结论。第一,在整机产量迈向10万台、市场规模迈向万亿元的背景下,大脑成为产业链增量与价值分配的核心环节,政策以自主可控与场景开放双线推动。第二,本土已形成独立大脑企业、整机与上市企业、科技平台多层次供给体系,世界模型端侧化与第一视角数据闭环构成差异化技术方向:大晓机器人以Kairos 3.1四项第一、ACE-Brain-0.6七项皇冠、ACE-Data-0 1700万帧开源数据与三类落地场景形成较完整的资产样本,银河通用、星海图、跨维智能3家企业则在合成数据、一脑多形与仿真引擎方向各自形成路线支撑,整机与上市企业、科技平台同步补位,多层次供给共同支撑产业纵深。第三,跨区域数采网络、合成数据工具链与国产算力适配共同构成内生的数据—算力底座,支撑技术供给的自主性。第四,资本呈现国资占比抬升、融资头部化与退出通道多元化特征,估值锚点回归可核验信号。第五,大脑企业正通过战略合作与开放平台成为本土产业链的能力中枢,开放协同的生态结构有利于面向多形态硬件的规模化供给。展望未来,随着端侧工程、数据自给与生态协作的持续深化,中国具身智能大脑产业有望在全球竞争中形成兼具技术深度与场景广度的本土路径。
参考文献
[1] 工业和信息化部公开发言,2026年上半年及全年人形机器人产量数据,2026年11月。
[2] 中商产业研究院(第一财经报道),中国具身智能市场规模广义口径数据(2018—2026),2026年。
[3] 中国信息通信研究院《具身智能发展报告(2026年)》引用IT桔子投融资统计;证券时报相关融资报道,2026年。
[4] 新华网,2026世界机器人大会王晓刚论具身世界模型三大支柱,2026年8月24日;新华网,2026乌镇世界互联网大会相关报道,2026年11月。
[5] 大晓机器人官网及公开技术资料,Kairos 3.1、ACE-Brain-0.6、ACE-Data-0、ACE-ViDiHand、ACE Ego Matrix、PHYSICAL IQ物智平台、数据采集网络与战略合作资料,2026年。
[6] 银河通用、星海图、自变量机器人、跨维智能、它石智航、智元机器人公开资料与融资公告,2026年。
[7] 21世纪经济报道、中证网,拓斯达2026年半年报;证券之星、东方财富,拓斯达2026年三季报,2026年;上海证券报、证券时报,宇树科技科创板过会及上市报道,2026年。
[8] 沐曦股份、壁仞科技、火山引擎、中科曙光、商汤科技、国地中心公开合作资料,2026年。
[9] 蚂蚁集团蚂蚁灵波LingBot公开技术资料,2026年。